
Calcul du ROAS : formule, exemple et rentabilité publicitaire
Calcul du ROAS de vos campagnes : la formule, un exemple e-commerce, ses limites et quand passer au ROAS de rentabilité basé sur la marge.
Le ROAS (return on ad spend, ou retour sur les dépenses publicitaires) est le chiffre d’affaires que rapporte chaque euro de publicité.
Il mesure du chiffre d’affaires, pas du bénéfice : le même ROAS de 4 peut être rentable ou déficitaire selon la marge du produit.
Le calcul du ROAS est une simple division ; le travail consiste à choisir ce qui entre dedans. Tous les montants sont donnés, pour que vous puissiez refaire chaque calcul.
Quelle est la formule du ROAS ?
La formule du ROAS est le chiffre d’affaires attribué aux annonces divisé par les dépenses publicitaires qui l’ont produit.
ROAS = chiffre d’affaires attribué aux annonces ÷ dépenses publicitairesUne boutique dépense 2 000 € en publicité sur un mois et enregistre 8 000 € de chiffre d’affaires attribué à ces annonces : 8 000 € ÷ 2 000 € = 4. Chaque euro de publicité a rapporté 4 €.
Le numérateur est ce que la plateforme publicitaire attribue à vos annonces selon son modèle d’attribution, pas le chiffre d’affaires total de la boutique. Les deux montants couvrent les mêmes dates, dans la même devise.
Le même résultat s’écrit de trois façons, selon l’outil :
| Écriture | Calcul | Signification |
|---|---|---|
| 4 | chiffre d’affaires ÷ dépenses publicitaires | 4 € de chiffre d’affaires pour 1 € de publicité |
| 4:1 | le même rapport | 4 parts de chiffre d’affaires pour 1 part de dépenses |
| 400 % | rapport × 100 | le même résultat, en pourcentage |
Dans Google Ads, la colonne s’appelle « Valeur de conv./coût ». L’aide Google Ads exprime le ROAS cible en pourcentage : 5 € de chiffre d’affaires ÷ 1 € de budget publicitaire × 100 % = 500 %.
Pour la version courte, voyez la définition du ROAS.
Faut-il compter la TVA et les retours dans le ROAS ?
Non : calculez le ROAS sur le chiffre d’affaires hors taxes (HT), retours déduits. Sinon il paraît meilleur que le mois réel, et rien ne vous signale l’écart.
TVA. La marge et le ROAS de rentabilité (break-even ROAS, glossaire en anglais) se calculent sur des prix HT, car la TVA revient à l’État. Le ROAS part donc lui aussi du chiffre d’affaires HT.
Si Google Ads enregistre des valeurs de conversion toutes taxes comprises (TTC), 8 000 € HT y figurent pour 9 600 €, au taux normal de TVA de 20 %.
Sur 2 000 € de dépenses, le ROAS affiche alors 4,8 au lieu de 4. Chaque produit paraît 20 % meilleur qu’il ne l’est.
Retours. Google Ads compte une commande au moment de l’achat et la garde si le client la renvoie. Seuls les ajustements de conversions (conversion adjustments) la retirent de vos rapports.
Si 400 € des 8 000 € sont remboursés, le ROAS tombe à 7 600 € ÷ 2 000 € = 3,8.

Afficher les donnéesMasquer les données
| Chiffre d’affaires compté | ROAS du mois |
|---|---|
| TTC (TVA 20 %) | 4,8 |
| HT | 4 |
| HT, après retours | 3,8 |
Les taux de retour varient selon la catégorie, donc un groupe de produits souvent renvoyé affiche un ROAS qu’il ne garde pas. Chaque tranche de 5 % de chiffre d’affaires retourné retire 0,2 à un ROAS de 4 : à 20 % de retours, il tombe à 3,2.
Le guide du taux de retour e-commerce (en anglais) montre comment calculer le vôtre.

Afficher les donnéesMasquer les données
| Part du chiffre d’affaires retournée | ROAS après retours |
|---|---|
| 0 % | 4 |
| 5 % | 3,8 |
| 10 % | 3,6 |
| 15 % | 3,4 |
| 20 % | 3,2 |
Quels coûts entrent dans le ROAS ?
Seul le coût média des campagnes dont vous comptez le chiffre d’affaires entre dans le ROAS. Les autres coûts pèsent sur la marge :
| Coût | Dans le ROAS ? | Où il compte |
|---|---|---|
| Coût média des campagnes | oui | dénominateur |
| Coût des marchandises | non | marge de contribution |
| Frais de port et de paiement | non | marge de contribution |
| Commissions de marketplace | non | marge de contribution |
| Remises | déjà dans le prix payé | marge de contribution |
| Honoraires d’agence, logiciels | non | ROAS après frais, suivi à part |
Ne mélangez pas les campagnes. Le chiffre d’affaires Shopping divisé par le coût de Shopping, de Performance Max et des campagnes de recherche sur la marque réunis ne décrit aucune d’elles.
Les commandes arrivent aussi plusieurs jours après le clic, donc les derniers jours d’une période sont sous-évalués. Comparez des semaines complètes.
Le ROAS d’un compte peut-il cacher un produit à perte ?
Oui : le ROAS d’un compte est une moyenne, et il peut dépasser le seuil de rentabilité alors qu’un produit reste sous le sien. Cela arrive quand les produits ont des marges différentes.
Répartissez les mêmes 2 000 € à parts égales entre deux produits :
- Le produit A rapporte 6 000 € pour 1 000 €, un ROAS de 6.
- Le produit B rapporte 2 000 € pour 1 000 €, un ROAS de 2.
Le compte affiche 8 000 € ÷ 2 000 € = 4, un chiffre dont aucun des deux produits ne s’approche.

Afficher les donnéesMasquer les données
| Produit ou compte | ROAS (chiffre d’affaires ÷ dépenses publicitaires) |
|---|---|
| Produit A | 6 |
| Produit B | 2 |
| Compte | 4 |
Pour un produit, divisez sa valeur de conversion (en anglais) par son propre coût publicitaire. Avec peu de clics, une seule commande fait passer ce ROAS de 0 à 10.
Jugez donc les produits qui ont assez de clics, et regroupez les autres en attendant. À la main, c’est long pour des milliers de produits.
Product Segmentation (en anglais) fait ce calcul pour chaque produit. Product Metrics ML place chacun dans l’un des six segments selon ses clics publicitaires et son rendement : le ROAS, ou le POAS une fois les marges connectées.
Un ROAS élevé peut-il faire perdre de l’argent ?
Oui : un ROAS reste déficitaire tant qu’il est sous le ROAS de rentabilité du produit, égal à 1 ÷ marge de contribution.
ROAS de rentabilité = 1 ÷ marge de contributionÀ 25 % de marge, le seuil de rentabilité vaut 1 ÷ 0,25 = 4.
La marge de contribution, aussi appelée marge contributive, est la part du prix HT qui reste après le coût des marchandises et les coûts variables de la commande, avant publicité.
Ce n’est pas la marge brute, qui ne retire que le coût des marchandises. Le calculateur de marge de contribution (en anglais) la calcule à partir de vos coûts.

Afficher les donnéesMasquer les données
| Marge de contribution | ROAS de rentabilité |
|---|---|
| 20 % | 5 |
| 25 % | 4 |
| 30 % | 3,33 |
| 40 % | 2,5 |
| 50 % | 2 |
Revenons aux deux produits. Le produit A a 40 % de marge et un seuil de 2,5 : son ROAS de 6 le dépasse largement.
Le produit B a 20 % de marge et un seuil de 5 : son ROAS de 2 reste déficitaire.
En euros, A garde 2 400 € de marge sur 1 000 € de publicité (+1 400 €), B n’en garde que 400 € (−600 €). Le compte dépasse pourtant son seuil moyen de 2,86.

Afficher les donnéesMasquer les données
| Produit ou compte (marge de contribution) | ROAS obtenu | ROAS de rentabilité |
|---|---|---|
| Produit A (40 %) | 6 | 2,5 |
| Produit B (20 %) | 2 | 5 |
| Compte (35 %) | 4 | 2,86 |
Le produit B a besoin d’un ROAS de 5 ou d’une marge de 50 %. Un meilleur prix ou des coûts variables plus bas améliorent la marge.
En attendant, baisser sa priorité limite la perte. Augmentez celle des produits nettement au-dessus de leur seuil ; pour les repères par marge, lisez qu’est-ce qu’un bon ROAS ?.
Le seuil dépend aussi de la base de TVA : un ROAS de 4,8 TTC et un ROAS de 4 HT peuvent décrire le même produit le même jour.

Afficher les donnéesMasquer les données
| Marge de contribution | ROAS de rentabilité, valeurs HT | ROAS de rentabilité, valeurs TTC (TVA 20 %) |
|---|---|---|
| 20 % | 5 | 6 |
| 25 % | 4 | 4,8 |
| 30 % | 3,33 | 4 |
| 40 % | 2,5 | 3 |
Le calculateur de ROAS de rentabilité (en anglais) part d’un chiffre d’affaires TTC et d’un taux de TVA. Indiquez 20 % si vos valeurs sont TTC. Si vos valeurs de conversion sont HT, saisissez le chiffre d’affaires HT et une TVA de 0 %.
ROAS, POAS ou ROI : quelle différence ?
Les trois divisent par les dépenses publicitaires ; seul le numérateur change. À 35 % de marge moyenne, les 8 000 € HT du compte donnent 2 800 € de marge de contribution :
| Indicateur | Numérateur | Ce compte | Seuil de rentabilité |
|---|---|---|---|
| ROAS | chiffre d’affaires HT | 4 | 2,86 (1 ÷ 35 %) |
| POAS | marge de contribution | 1,4 | 1 |
| ROI publicitaire | marge de contribution − dépenses publicitaires | 40 % | 0 % |
Données illustratives. Le POAS vaut ROAS × marge de contribution (4 × 0,35 = 1,4) : au-dessus de 1, il est rentable quelle que soit la marge.
Les plateformes ne définissent pas toutes le POAS de la même façon. POAS vs ROAS (en anglais) explique quand piloter avec l’un ou l’autre.
Comment calculer votre propre ROAS ?
Divisez le chiffre d’affaires HT, retours déduits, par les dépenses publicitaires, produit par produit puis pour le compte. Commencez par les meilleures ventes : elles prennent la plus grande part du budget.
- Choisissez les campagnes et les datesPrenez des semaines complètes, avec le chiffre d’affaires et les dépenses des mêmes campagnes sur la même période.
- Prenez la valeur de conversion HTSi votre compte enregistre la TVA, divisez par 1,2 au taux de 20 % pour obtenir le chiffre d’affaires HT.
- Déduisez retours et annulationsRetirez la valeur des commandes remboursées ou annulées sur la période.
- Divisez par les dépenses publicitairesPar exemple, 7 600 € ÷ 2 000 € = 3,8.
- Comparez au ROAS de rentabilitéDivisez 1 par la marge de contribution du produit. Au-dessus de ce chiffre, le produit est rentable avant coûts fixes.
Appliquées au mois de l’exemple, ces étapes donnent un ROAS de 3,8 : 9 600 € TTC deviennent 8 000 € HT, puis 7 600 € après 400 € de retours.
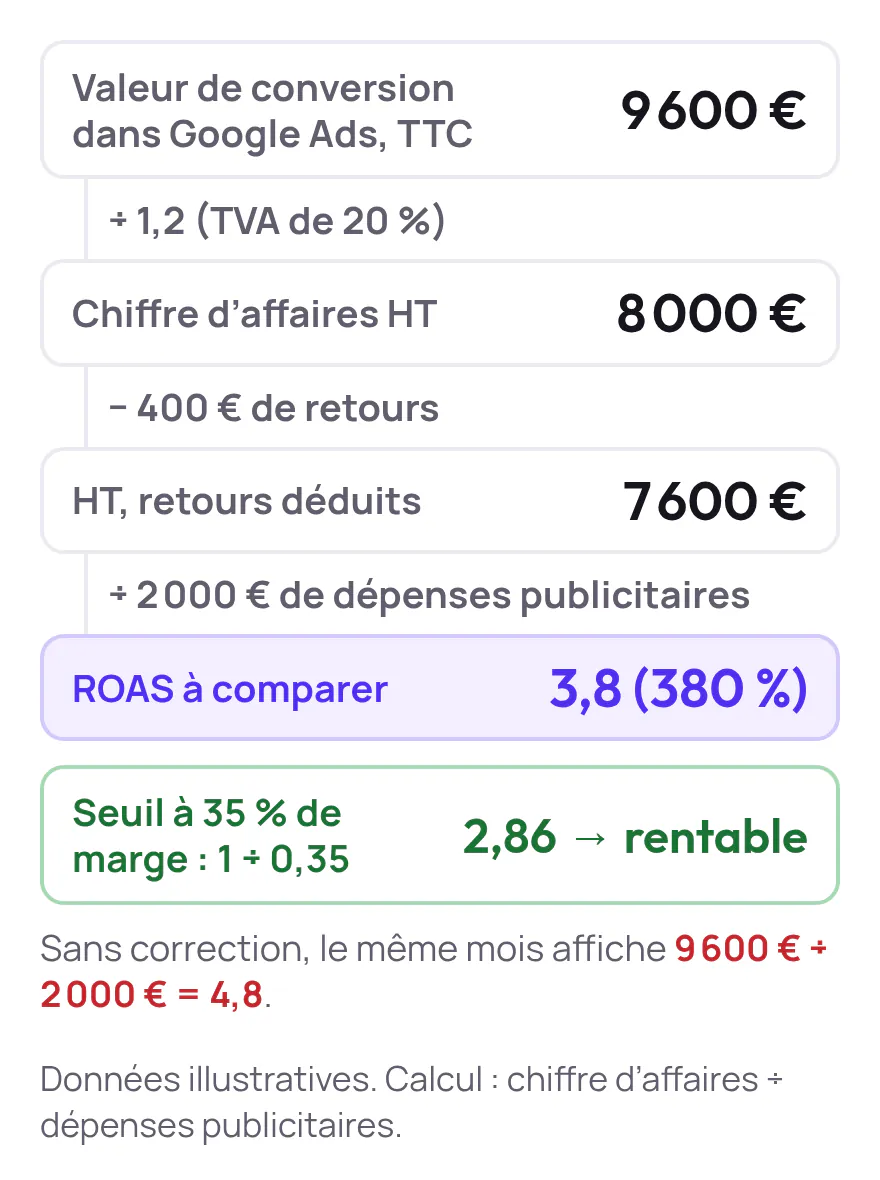
À 35 % de marge de contribution, le seuil vaut 1 ÷ 0,35 = 2,86 : ce 3,8 le dépasse, donc le mois reste rentable avant coûts fixes.
Si le résultat est sous le seuil, vérifiez la base de TVA, les retours et les dépenses comptées avant de toucher à une campagne.
Pour conclure
La formule tient en une division. Qu’elle dise vrai dépend de ce que vous y mettez : le chiffre d’affaires conservé, les dépenses correspondantes, un produit à la fois.
Appliquez-la à vos dix produits qui coûtent le plus en publicité avant de changer un seul ROAS cible.
Écrit par
Berend Vrakking, Fondateur de Product Metrics
1M+ produits analysés · Nommé aux Dutch Search Awards pour Best Measurement Campaign (2023) et Best Use of Data (2024)
À lire aussi.
Quel est un bon ROAS ? Calculez votre seuil de rentabilité
Quel est un bon ROAS pour une boutique en ligne ? Celui qui dépasse le seuil de rentabilité de chaque produit, 1 ÷ marge. Calculez-le, puis fixez votre cible.
Optimiser un flux Google Shopping : contrôles et priorités
Comment optimiser un flux Google Shopping pour l’e-commerce : corrigez identifiants, titres, prix et stock, puis priorisez selon la marge.
Campagne Performance Max : gérer les produits par marge
Campagne Performance Max pour l’e-commerce : évaluez vos produits, comparez-les à leur seuil de rentabilité et décidez quoi développer, isoler ou exclure.
Questions fréquentes.
Un ROAS de 4, est-ce un bon ROAS ?
Comment calculer le ROAS à partir du CPA ?
Un ROAS peut-il être inférieur à 1 ?
Voyez quels produits développer, corriger ou mettre en pause. Commencez par vos propres produits, ou par une estimation en 30 secondes.
Vérifiez d’abord un produit : calculez son ROAS de rentabilité avec le calculateur (en anglais). Voyez ensuite où se situent tous vos produits.
Des questions, ou envie d’échanger sur vos produits ? Réserver une démo : un appel vidéo avec Berend, puis un compte de démo.